Pagamentos e saques antigos: como conferir o saldo
Jogar agoraPara quem mantinha recursos em conta, a prioridade é documentar o saldo e verificar o procedimento de restituição. Não use um novo depósito como meio de liberar valores antigos.
Atualizado 19.11.2026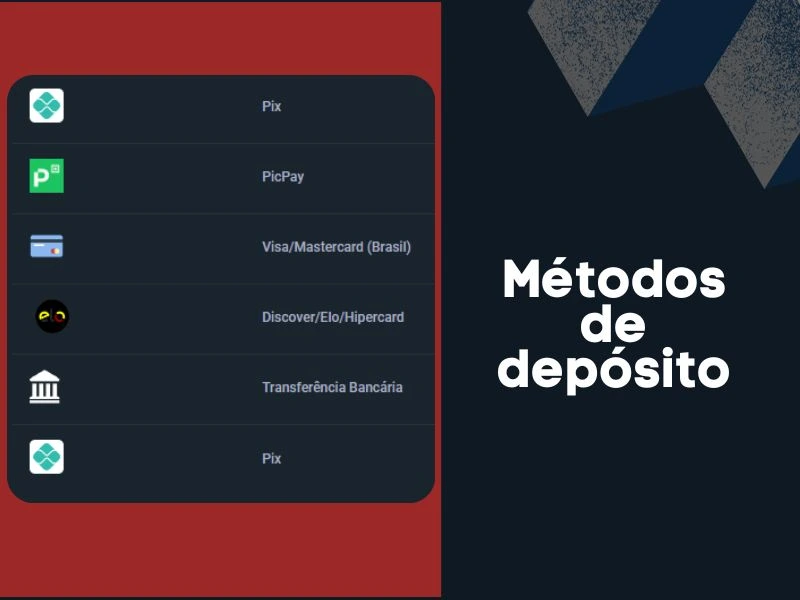
Ilustração histórica; não comprova disponibilidade atual.
Desde 25/09/2026, a MP 1.394 proíbe a oferta e a publicidade de apostas de quota fixa no Brasil. Esta página é informativa. Fonte oficial.
Cronograma oficial de 2026
Datas do cronograma, não confirmação de pagamento individual. Consultar a orientação federal
Conteúdo da página
- Como separar os registros de uma operação
- PIX: características da rede e comprovantes
- Cartões nacionais e internacionais
- Carteiras digitais e transferências
- Criptomoedas: identificação e limites da evidência
- Estados de retirada e processamento
- KYC, titularidade e proteção de dados
- Exemplo de conciliação e restituição
- Prazos após o encerramento de setembro de 2026
Resumo em tabela
| Estado | Registro | Conferência |
|---|---|---|
| Solicitado | Protocolo | Data e valor |
| Em análise | Resposta | Justificativa |
| Concluído | Comprovante | Crédito bancário |
| Recusado | Motivo | Revisão do pedido |
Passo a passo de verificação
- Anote saldo documentado e data.
- Liste valores efetivamente recebidos no banco.
- Calcule a diferença e compare com os comprovantes.
- Consulte a orientação oficial e guarde a resposta.
Calculadora de saldo pendente
O resultado não determina o direito a uma restituição. Use apenas valores documentados.
Análise detalhada
Como separar os registros de uma operação
O primeiro passo ao analisar um saldo é distinguir quatro documentos: o pedido feito, a confirmação informada pela plataforma, a referência da transação e o extrato da instituição financeira. Um valor lançado na área de conta pode não ter sido transferido. A data do pedido também pode diferir da data de recebimento.
Uma boa conciliação exige manter cada operação em uma linha, com identificador, data, valor e estado. Se existem múltiplos créditos, compare a soma deles ao valor documentado. Evite incluir valores promocionais cuja natureza ainda não foi estabelecida.
PIX: características da rede e comprovantes
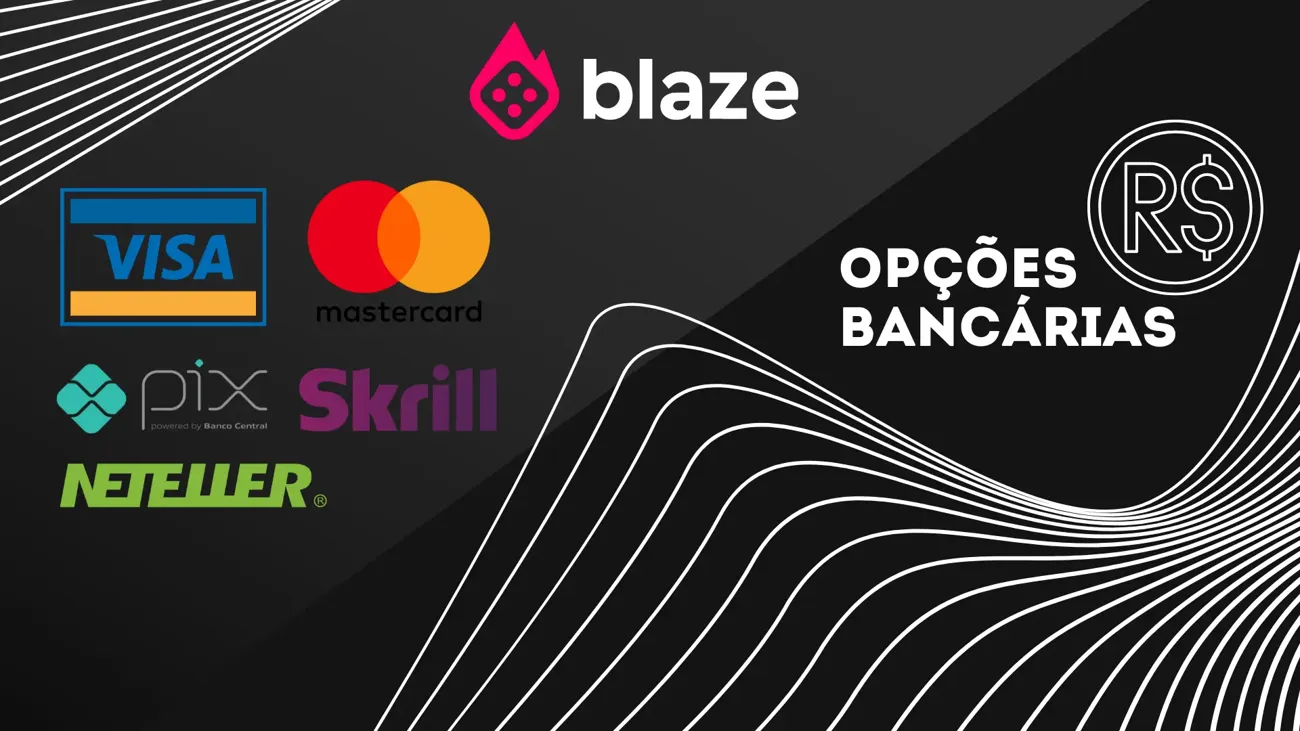
PIX é uma infraestrutura de pagamentos do Brasil, operada por instituições financeiras. O comprovante normalmente identifica a transferência e o montante. Essa identificação permite consultar o banco caso exista divergência na conta. Uma transferência já recebida deve aparecer no extrato da instituição de destino.
A velocidade do PIX não é a mesma coisa que a aprovação de uma solicitação pela empresa. Se o painel indicava processamento, o pedido ainda poderia depender de análise, e uma captura do estado da operação não demonstra pagamento efetivo. Antes da mudança regulatória, o PIX era citado com destaque nos materiais brasileiros; isso não confirma novas operações em 2026.
Cartões nacionais e internacionais
A edição anterior comparava Visa, Mastercard e bandeiras nacionais como Elo e Hipercard, além de Discover. Alguns registros poderiam aparecer como cobrança ou estorno na fatura, não como um crédito PIX. O banco emissor e o identificador da cobrança são dados úteis para reconstruir o histórico.
O fato de um cartão ter sido citado numa tabela antiga não garante que ele fosse aceito em todos os países ou que esteja disponível agora. Para verificar uma operação, consulte a fatura correspondente e não compartilhe o número completo do cartão, a senha ou o código de segurança.
Carteiras digitais e transferências
PicPay, Skrill, Neteller e Paysafecard eram mencionados em comparações históricas de canais. Cada carteira possui seus próprios registros, regras e procedimentos. Transferências bancárias, por outro lado, podem ser identificadas pelo extrato e referência associados à conta de origem ou destino.
Interac era tratado como um exemplo de rede canadense, não como um método brasileiro universal. A disponibilidade depende do país, da instituição e do contrato correspondente. Um guia sobre o Brasil não deve extrapolar os meios disponíveis no exterior.
Criptomoedas: identificação e limites da evidência
O antigo artigo também abordava Bitcoin e outros ativos digitais. A existência de uma transação numa rede não confirma, sozinha, a correspondência com uma conta específica. Uma referência de transferência pode ser relevante quando o usuário dispõe dos documentos que relacionem o movimento à operação original.
Não é adequado recomendar um pagamento em outra rede para obter saldo ou contornar indisponibilidade de serviços. Em caso de dúvida sobre uma operação antiga, preserve a identificação do registro e busque esclarecimento por um canal verificável.
Estados de retirada e processamento
Uma solicitação pode aparecer como pedida, em análise, aprovada, recusada ou concluída. Esses termos só são interpretáveis dentro do sistema que gerou o registro. O estado concluído precisa ser confrontado com o extrato bancário; já uma recusa pode exigir esclarecimento sobre a razão informada.
O prazo indicado em anúncios antigos, como retirada em até 24 horas, não demonstra o tempo real de uma operação específica. Também não deve ser aplicado à restituição após a mudança de legislação. O cronograma oficial apresentado nesta página oferece a referência temporal para o encerramento brasileiro.
KYC, titularidade e proteção de dados
KYC significa verificação de identidade. A análise pode exigir que os dados do titular correspondam aos registros da conta e da operação, mas uma solicitação de informações precisa ter origem identificável. Para documentos já enviados, guarde a data, o protocolo e as respostas existentes.
Não entregue senha bancária, token de autenticação ou acesso remoto ao dispositivo. Se um suposto intermediário pede taxa para liberar um valor, interrompa a comunicação. A consulta ao banco e aos canais oficiais de defesa do consumidor é mais adequada do que uma nova transferência.
Exemplo de conciliação e restituição
Considere um saldo documentado de R$750 e créditos recebidos de R$200 e R$150. A soma das entradas é R$350 e a diferença matemática é R$400. A calculadora acima reproduz essa comparação no navegador, sem exigir dados pessoais.
O número encontrado não encerra a questão jurídica. Pode haver lançamentos de natureza distinta ou documentos incompletos. O objetivo é montar uma relação legível de valores que permita esclarecer a divergência. Em caso de movimentação bancária não reconhecida, procure a instituição financeira e preserve os comprovantes.
Prazos após o encerramento de setembro de 2026
A MP 1.394 proibiu novos recursos em 25 de setembro. A Fazenda estabeleceu a retirada voluntária até 5 de outubro e a comunicação de saldos aos bancos em 6 e 7 de outubro. As devoluções estavam previstas para 9 a 14 de outubro, com atuação da Caixa a partir do dia 15 quando existissem dificuldades operacionais.
Esse calendário é uma informação geral, não a identificação da instituição responsável por cada caso. Se o valor não chegou, consulte os procedimentos atualizados, o banco de origem, o extrato e a documentação do pedido. Nenhum terceiro deve solicitar um novo depósito como condição para restituição.
Pagamentos · Casa de apostas Blaze
Capturas e ilustrações históricas da interface, jogos, conta e pagamentos.
Deslize para ver mais imagens · Ilustração histórica; não comprova disponibilidade atual.
Perguntas frequentes
Blaze paga pelo PIX hoje?
Não confirmamos restituições individuais. Confira o extrato e as instruções públicas de encerramento.
Preciso pagar uma taxa para sacar?
Não faça transferência antecipada a quem promete desbloquear saldo.
Como calcular o valor ainda não recebido?
Subtraia o valor efetivamente recebido do saldo documentado, sem incluir bônus não confirmados.

João Silveira
Para conhecer o mundo das apostas é muito importante fazer parte delas desde qualquer perspectiva. Tanto como jogador, escritor ou ter sido parte da equipe alguma plataforma de apostas. Há alguns anos tenho sido parte desse mundo desde diferentes pontos de vistas. É claro que adoro apostar no futebol, mas quando conheci o mundo dos slots, fiquei fascinado. Após conhecer as perguntas e queixas mais frequentes dos jogadores, consegui entender quais são os aspectos mais importantes para poder classificar um cassino ou um jogo, tentando auxiliar a todos para termos uma experiência ótima e segura.
Biografia apresentada pelo autor na versão original do site.